投资管理工作的核心流程 从前期调研到退出评估的完整体系
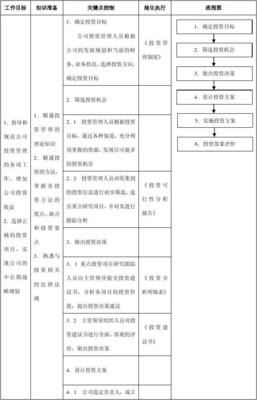
投资管理并非简单的“买入并持有”,而是一套严谨、系统化的工作流程。无论是私募股权、风险投资、证券投资还是企业内部的战略投资部门,通用的投资管理工作流程通常包含以下几个关键阶段。
一、投资战略与目标设定
任何投资管理工作的起点,都是明确投资战略与目标。这一阶段需要回答:
• 投资规模与期限:可用资金总额、期望的投资回收期。
• 风险承受能力:可接受的最大回撤、流动性要求。
• 投资范围与偏好:关注行业、阶段(早期/成长期/成熟期)、地域、资产类别(股权、债权、衍生品等)。
• 收益目标:绝对收益或相对基准(如跑赢CPI、沪深300等)。
只有战略清晰,后续的每一个决策才有可评估的标尺。
二、项目挖掘与初步筛选
投资团队通过多渠道获取项目来源,包括行业数据库、中介机构、创业者主动推荐、行业活动等。随后进行快速初筛,淘汰明显不符合投资策略的项目。初筛标准通常包括:
• 所处行业是否在既定赛道内;
• 团队背景是否可靠;
• 商业模式是否具有初步可行性;
• 估值是否在合理区间内(避免严重偏离预期)。
初筛通过后,项目进入正式立项流程。
三、尽职调查
尽职调查是投资管理中最核心、最耗时的环节,目的是验证信息的真实性并识别潜在风险。主要包括:
• 业务尽调:市场空间、竞争格局、客户访谈、产品技术壁垒。
• 财务尽调:历史财务报表真实性、现金流质量、资产与负债状况。
• 法律尽调:股权结构、知识产权、诉讼、合规性。
• 团队尽调:创始人及核心成员的背景、信用、激励机制。
根据投资类型不同,尽调深度可从几天(二级市场量化策略的参数验证)到数月(大型并购)不等。
四、投资决策与交易执行
完成尽调后,投资经理撰写投资建议书,提交投资决策委员会(IC)审议。投决会通常关注:
• 预期回报与关键风险是否匹配;
• 是否偏离既定投资策略;
• 估值与条款是否合理;
• 退出路径是否清晰。
通过后,进入交易执行阶段:谈判估值与条款、签署法律文件、完成资金划拨与股权/资产交割。同时建立投后管理档案与监管报告要求。
五、投后管理与监控
投资管理不是投完就结束。投后管理决定最终回报的实现程度,主要工作包括:
• 定期收集被投企业的财务与经营数据;
• 参与董事会或股东会,提供战略、人才、融资等增值服务;
• 监控关键里程碑与风险指标,触发预警时制定应对方案;
• 动态评估估值,更新投资组合配置计划。
对于公开市场投资,投后管理则体现为持续组合监控、风险控制与再平衡。
六、退出与绩效评估
投资的最终环节是退出,常见方式包括:IPO上市、并购转让、股权回购、清算等。退出决策同样需要策略与时机判断。
退出完成后,还需进行完整的绩效评估(Post-mortem),回答:
• 实际退出收益是否达到预期?
• 哪些假设成立、哪些失败?
• 流程中的亮点与薄弱环节?
• 对之后的投资策略有何启示?
这一阶段的反思与记录,是提升组织投资管理能力最重要的输入。
投资管理工作流程的本质,是一个“设定目标→发现机会→识别风险→承担风险→管理风险→回收收益→改进”的闭环系统。流程本身不等于成功,但没有流程的纪律性约束,投资就沦为偶然的赌博。真正的专业投资管理,正是在这套流程中持续寻找胜率与赔率的最优平衡。
如若转载,请注明出处:http://www.dadechangcheng.com/product/53.html
更新时间:2026-10-07 01:33:00